


เหล็กเส้น 19–20 → 25 บ./กก. ใน 45 วัน ยืนราคาได้แค่ 3–7 วัน จ่ายสดก่อนถึงจะได้ของ
ถ้าคุณยังคิดว่านี่คือ “วิกฤตต้นทุน” คุณวินิจฉัยผิดโรค
สิ่งที่เกิดขึ้นจริง คือ ตลาดวัสดุก่อสร้างไทยไม่ใช่ตลาดก่อสร้างอีกต่อไป มันกลายเป็นตลาดหุ้น และสัญญา Lump Sum ทุกฉบับที่คุณเซ็นก่อน 1 มีนาคม 2569 คือ short position ที่ margin call อยู่เงียบๆ
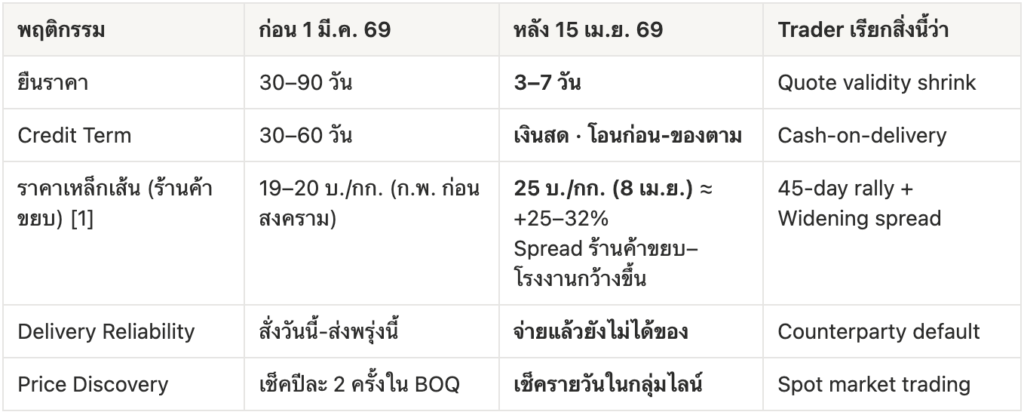
(1). The Receipt — สิ่งที่ตลาดเห็น vs สิ่งที่ BOQ เห็น
แต่ที่สำคัญกว่าตัวเลขคือ ภาษาที่ใช้ในวง procurement ช่วง 2 สัปดาห์ที่ผ่านมา คำเหล่านี้ได้ยินซ้ำๆ จากผู้รับเหมาหลายระดับ หลาย working group
- “ซื้อล่วงหน้า เพราะร้านบอกว่าพรุ่งนี้ขึ้นอีก” → front-running
- “ดอย” (ศัพท์จากวงหุ้น) → stuck at high cost basis
- “วันนี้เท่าไหร่ ยังไม่ได้เช็คเลย” → daily price discovery
- “จ่ายสดนะ ไม่งั้นไม่มีของ” → cash settlement only
- “จ่ายแล้วยังไม่ยอมส่ง” → counterparty default
5 คำนี้ไม่ได้มาจากตำรา procurement เล่มไหน มันมาจาก ตำรา trading และนี่คือสัญญาณแรกว่าตลาดเปลี่ยนระบบแล้ว ก่อน BOQ, ก่อนค่า K, ก่อนข่าวเศรษฐกิจจะบอก
(2). The Diagnosis — 5 พฤติกรรมที่พิสูจน์ว่าคุณอยู่ในตลาดหุ้น
ตัวเลข 45 วันที่เปลี่ยนเกม (ที่มา: THCA · ฐานเศรษฐกิจ · Nation Thailand · MOC Material Price Index ก.พ. 69 ส.อ.ท. ข้อมูลล่าสุด 5–10 เม.ย. 2569)
⛽ ดีเซล: 50.54 บ./ลิตร (5 เม.ย.) สะสม +20.41 บ./ลิตร จาก 8 รอบปรับขึ้น
🔩 เหล็กเส้น: 19–20 → 25 บ./กก. (+25–32%) ส.อ.ท. คาด +10–15% ใน lot แรก
🏗️ ปูนผสมเสร็จ: 2,300 → 2,700 บ./คิว
🛣️ ยางมะตอย: +150%
🎨 สีน้ำมัน: +40% สีทาอาคาร: +30%
🚛 ขนส่งไปสมุย: +90,000 บ./เที่ยว
💡 CPAC: ดีเซล +1 บ. = ปูน +40 บ./คิว
ทำไมถึงไม่ใช่วิกฤตชั่วคราว Macro Frame 34% ของน้ำมันโลก วิ่งผ่านช่องแคบฮอร์มุซ ไทยนำเข้าพลังงาน ~50% จากตะวันออกกลาง (Krungsri Research · ABC News)
รมว.คลัง เอกนิติ นิติทัณฑ์ประภาศ (10 เม.ย. 69): “ราคาน้ำมันระดับสูงจะอยู่กับเรา 1–2 ปี จากความขัดแย้งตะวันออกกลาง” (The Star ASEANPLUS)
25 มี.ค. 69: รัฐบาลประกาศ ยกเลิกเพดานดีเซล (Bloomberg) กองทุนน้ำมันเข้าขีดจำกัดทางการคลัง
Cross-sector proof: อุตสาหกรรมประมงไทยเกือบหยุดเดินเรือจากราคาน้ำมันเดียวกัน (Reuters 26 มี.ค.) ไม่ใช่แค่ก่อสร้างที่โดน spot dynamic ➜ Spot market จึงไม่ใช่ black swan ชั่วคราว มันคือ new baseline 12–24 เดือน
(3). The Invisible Tax — ต้นทุนที่ไม่มีบรรทัดใน P&L
ผมคุยกับ CFO ของผู้รับเหมา Top-Tier รายหนึ่ง (ขอสงวนชื่อตามข้อตกลง NDA) เมื่อสัปดาห์ที่แล้ว เขาพูดประโยคที่ผมยังคิดอยู่
“ต้นทุนวัสดุขึ้น 30% เรายังเห็นใน P&L แต่ต้นทุนที่ฆ่าเราจริงๆ คือสิ่งที่ไม่มีบรรทัดใน P&L”
สิ่งที่เขาเรียกว่า “Invisible Admin Tax” กัดกิน 2 อย่างพร้อมกัน
3.1 Working Capital ต้องสูงขึ้น 15–25% สำหรับไซต์เดียวกัน
- เงินสดเท่านั้น → Cash Conversion Cycle หดเหลือ 0
- 1 PO เดิม = 1 delivery ตอนนี้ = แตก 3–5 rounds ตาม stock supplier
- ตัวอย่าง: ไซต์ที่เคยใช้ working capital 50 ลบ. ตอนนี้ต้องใช้ 60–62.5 ลบ. แค่เพื่อ run ระดับเดิม
3.2 Admin Overhead กินเวลาทีม 30–40% ของวัน
- Procurement ใช้เวลาไล่ยืนราคา-เช็คสต๊อก-ไล่อนุมัติโอน รายวัน
- PM หยุดคุม schedule มาคุย supplier
- Finance ต้องอนุมัติ cash transfer แบบ ad-hoc ทุกเช้า
- Key Takeaway
Admin Tax นี้ไม่มีใน BOQ ไม่มีในค่า K และไม่มีใครชดเชยให้คุณ
ถ้าคุณยังคิดว่า “ต้นทุน +30% คือวิกฤต” คุณเห็นแค่ยอดภูเขาน้ำแข็ง
(4). The Math — ทำไมสัญญาก่อน 1 มี.ค. = ขาดทุนทันที
สมมติสัญญาเงินก้อนงานอาคาร 500 ลบ. เซ็น 15 ก.พ. 2569 ส่งมอบ Q4/69
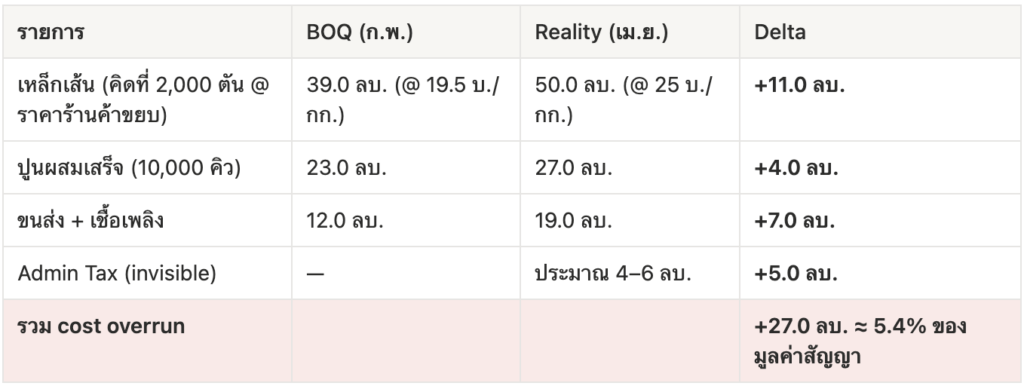
ถ้า margin เดิม 8% → เหลือ 2.6% ถ้า margin เดิม 5% → ขาดทุน ∼0.4% และนี่ยังไม่รวมกรณี supplier default หรือราคาร้านค้าขยบ (ที่แรงกว่าโรงงาน 10–15%)
(5). The Escape Hatch — 3 ทางออกที่ต้องใช้ใน 14 วัน
🟢 Option A — Exit (สำหรับงานยังไม่เซ็น)
กรมบัญชีกลาง ว 242 (8 เม.ย. 69): งานรัฐที่ประมูลได้แล้ว แต่ยังไม่ลงนาม (ตั้งแต่ 28 ก.พ. 69) ไม่เซ็นก็ไม่ถือเป็นผู้ทิ้งงาน ไม่โดน blacklist
🟡 Option B — Re-price (สำหรับงานที่เซ็นแล้ว)
กรมบัญชีกลาง ว 244 (9 เม.ย. 69) ขยายเพดานคำนวณราคากลางน้ำมันดีเซล 50.99 → 69.99 บาท/ลิตร ใช้เป็น anchor เจรจา extension of time + ลด/งดค่าปรับ + re-negotiate สัญญางานราชการ
🔵 Option C — Pivot (สำหรับ backlog 12 เดือนข้างหน้า)
ขณะที่ฝั่ง demand เก่าอ่อนตัวรุนแรง
SCB EIC: Residential/Commercial −5% baseline worst case −10 ถึง −15%
KKP: ที่อยู่อาศัยเปิดใหม่ต่ำสุดในรอบ 8 ปี เหลือ ~290,000 ยูนิต (Nation Thailand 8 เม.ย. 69) แต่มีเงิน >1.2 ล้านล้านบาท กำลังไหลเข้าช่องทางใหม่
- Microsoft $1B ลงทุน Cloud/AI (31 มี.ค. 69)
- BOI อนุมัติ Data Center 7 โครงการ $3.1B ใน Q1/69 (True IDC, GSA, Stellar, Freyr)
- สะสม 36 โครงการ $23.1B ≈ 728,000 ลบ. + ม.ค. 2569 อีก 96,000 ลบ.
- 🆕 BOI × ERC requirement (30 มี.ค. 69): DC ทุกโครงการต้องยื่น Power Supply Plan ก่อนอนุมัติ → MEP/Grid/Substation กลายเป็น gating item ตั้งแต่ PQ (Baker McKenzie)
- CBRE: ไทยเป็น APAC DC investment hotspot ปี 2026
- “Megawatt Gap” = งาน Grid/Substation/MEP Upgrade จะเป็น next wave ของ contractor ไทย
Data Center spec ≠ Residential spec cleanroom, MEP-heavy, uptime SLA, evidence-based documentation
ใครมีระบบ Cost Tracking + Digital PM จะ qualify ได้
ใครใช้ Excel = หมดสิทธิ์ bid ตั้งแต่ PQ
The Reveal
วิกฤตนี้ไม่ใช่ “น้ำมันขึ้น” ไม่ใช่ “เหล็กขึ้น” ไม่ใช่ “Private ชะลอ” มันคือ การตายของระบบ Contract-Based Procurement ที่วงการก่อสร้างไทยใช้มา 30 ปี
ตลาดวัสดุเปลี่ยนเป็น Spot Market แล้วแต่สัญญาจ้าง, BOQ, ค่า K, และระบบบัญชีของคุณยังเป็นของ Contract Market
นี่คือ structural mismatch ที่จะคัดผู้รับเหมาออกจากระบบ 30–40% ภายใน 18 เดือนข้างหน้า
คนที่จะอยู่ = คนที่ยอมรับว่าตัวเองกำลัง trade ไม่ใช่ manage construction และมีระบบที่ track ต้นทุน/stock/cash เป็น real-time เหมือน trading desk ไม่ใช่ปิดงวดรายเดือนแบบสมุดบัญชี
“แต่ทางอื่นไม่ได้เหรอ?” — 4 ทางที่ DM ลองมาแล้ว และทำไมมันไม่ปิด gap
ก่อนจอง War Room ผมเข้าใจว่าคุณจะถามตัวเองว่า “ให้ทีมในเคลียร์เองไม่ได้เหรอ?” นี่คือ 4 ทางที่คุยกับ DM ผู้รับเหมามากที่สุดใน 2 สัปดาห์ และ gap ที่แต่ละทางยังปิดไม่ได้
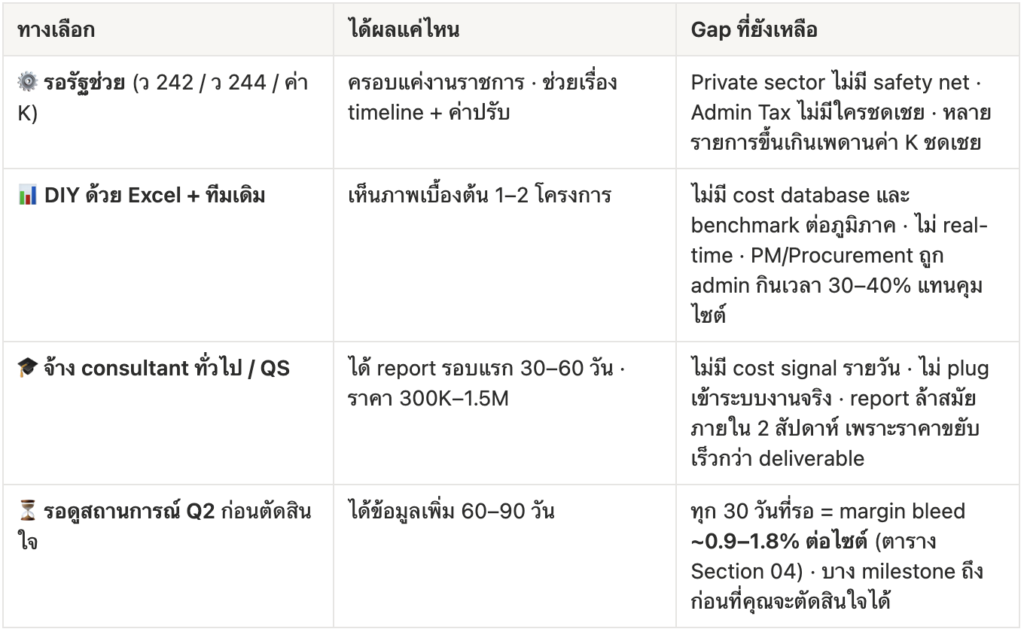
สรุป 4 ทางข้างบน ไม่ผิด แต่ละทางแก้แค่อาการคนละตัว ไม่มีทางไหนที่ map exposure + stress-test margin + ออก 90-day execution plan ภายใน 60 นาที โดยใช้ cost database ของ 4,000+ โครงการในมือ Builk One Group
นั่นคือเหตุผลที่ War Room ใช้ 60 นาทีได้ เราไม่ได้รีบทำ report เราเอา data ที่มีอยู่แล้ว มา overlay กับ backlog ของคุณ
Deadline #1
ว 242 window (เม.ย.–ต้น พ.ค. 69): งานรัฐที่ชนะประมูลตั้งแต่ 28 ก.พ. แต่ยังไม่ลงนาม ถ้าปล่อยเลยกำหนด อาจโดนกดเซ็นหรือต้องสละ performance bond · ต้องตัดสินใจ exit/hold ภายใน window
Deadline #2
Q2 Budget Reset (1 พ.ค. 69): บริษัทส่วนใหญ่ปิดงบไตรมาส + ตั้ง working capital ใหม่ · ไม่ preset cash buffer ไว้ = วิ่งไล่ตาม supplier รายวัน · ไม่มีวันพอ
Deadline #3
DC PQ windows (31 พ.ค. – Q3/69): โครงการ Data Center ที่ BOI อนุมัติ Q1/69 เริ่มเปิด PQ ใครไม่มีระบบ Cost Tracking + Evidence-based docs พร้อม = เข้ารอบแรกไม่ได้ — missed PQ = รอ 18–24 เดือนรอบหน้า
3 deadlines นี้ คาบเกี่ยวกันใน 30–45 วันข้างหน้า และหากรอจนผลกระทบสะท้อนในงบการเงินจริง เวลาสำหรับการปรับตัวจะเหลือแทบเป็นศูนย์
- หากเข้ามาพูดคุยกันกับเรา คุณจะได้อะไรกลับไป
การพูดคุยครั้งนี้ ไม่ใช่การนำเสนอระบบและไม่ใช่การอธิบายแนวคิดทั่วไป แต่เป็นการนำข้อมูลจริงของธุรกิจคุณมาวิเคราะห์ร่วมกัน เพื่อให้เห็นสถานการณ์อย่างชัดเจนภายในเวลาจำกัด
สิ่งที่คุณจะได้รับ มี 4 เรื่องสำคัญ
1. ภาพรวมของโครงการทั้งหมดที่คุณกำลังดำเนินอยู่
คุณจะเห็นว่าโครงการใดมีความเสี่ยงสูงจากต้นทุนที่ผันผวน และโครงการใดยังสามารถควบคุมสถานการณ์ได้
2. การประเมินผลกระทบต่อกำไรในสถานการณ์ต่างๆ
ทั้งในกรณีที่ต้นทุนยังเพิ่มขึ้น หรือเกิดความล่าช้าในการส่งมอบวัสดุ เพื่อให้เข้าใจว่ากำไรที่แท้จริงของแต่ละโครงการอยู่ที่ระดับใด
3. จุดที่ต้นทุนแฝงกำลังกระทบการทำงานของทีม
ไม่ว่าจะเป็นการใช้เงินทุนที่เพิ่มขึ้น หรือเวลาของทีมที่ถูกใช้ไปกับการประสานงานและติดตามงาน ซึ่งมักไม่ปรากฏอยู่ในงบประมาณโดยตรง
4. แนวทางการปรับตัวที่สามารถเริ่มได้ทันที
โดยเน้นการปรับวิธีทำงานและการใช้ข้อมูลให้มีประสิทธิภาพขึ้น โดยไม่จำเป็นต้องเปลี่ยนแปลงทั้งระบบในครั้งเดียว
ทั้งหมดนี้จะอ้างอิงจากข้อมูลจริงของคุณ ไม่ใช่ตัวอย่างหรือสมมติฐานทั่วไป
นัดพูดคุยเพื่อประเมินสถานการณ์ของโครงการคุณ
ติดตามบทความ Insight แบบนี้ได้ทุกเดือน
หากคุณกำลังสนใจแนวคิดเกี่ยวกับ Transformation, Workflow Design, Data-Driven Organization สมัครติดตามเนื้อหาของเราได้เลย เราส่งให้คุณถึงอีเมลเดือนละ 2 ครั้ง ไม่มีสแปม มีแต่เนื้อหาเข้มข้นที่ใช้ได้จริง
Subscribe to BUILK Contech
สมัครรับข่าวสารจาก BUILK Contech เพื่อเข้าถึงบทความเชิงลึก เทคนิคการทำงานยุคดิจิทัล
และข่าวเทคโนโลยีล่าสุดในวงการก่อสร้างที่จะช่วยให้คุณควบคุมโครงการได้แม่นยำขึ้น รวดเร็วขึ้น และแข่งขันได้มากกว่าเดิม


