


ราคาน้ำมันดิบ Brent พุ่งใกล้แตะ 120 ดอลลาร์/บาร์เรลช่วงต้นมีนาคม และยังคงสูงเหนือ 100 ดอลลาร์ต่อเนื่อง หลังช่องแคบฮอร์มุซหยุดชะงัก — เหล็กขึ้น 20–25% · คอนกรีตบวก 300 บาท/ลบ.ม. · ซัพพลายเออร์ระงับการส่งของ — วิเคราะห์ผลกระทบทุกมิติพร้อมแนวทางรับมือสำหรับผู้ประกอบการรับเหมาก่อสร้างไทย
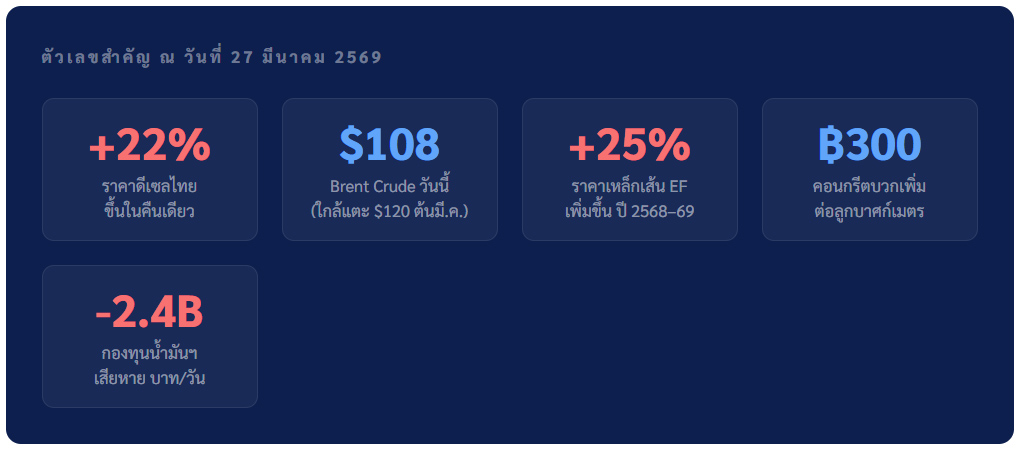
📊 สัญญาณจากผู้ประกอบการในวงการ (ข้อมูลจากการสำรวจผู้รับเหมาอาคารรายใหญ่)
* รวบรวมจากการสำรวจความคิดเห็นของผู้ประกอบการรับเหมาก่อสร้างอาคารพาณิชย์และที่พักอาศัยรายใหญ่ในไทย มีนาคม 2569
01 | กลไกส่งผ่านผลกระทบ
น้ำมันแพงกระทบก่อสร้างอย่างไร?
น้ำมันไม่ได้กระทบอุตสาหกรรมก่อสร้างทางตรงเพียงทางเดียว แต่ส่งผ่านผลกระทบใน 3 ช่องทางพร้อมกัน และทุกช่องทางกำลังทำงานเต็มกำลังอยู่ในขณะนี้
ช่องทางที่ 1 : ต้นทุนพลังงาน (Energy Cost) โดยตรง
เครื่องจักรก่อสร้าง รถขนดิน เครน และปั้นจั่น ล้วนใช้ดีเซลเป็นเชื้อเพลิงหลัก ต้นทุนการดำเนินงาน (Operational Cost) พุ่งขึ้นทันทีที่ราคาดีเซลเพิ่ม
+22% ในคืนเดียว
ช่องทางที่ 2 : ค่าขนส่งวัสดุ (Logistics Cost)
คอนกรีตผสมเสร็จ เหล็ก ทราย และหิน ล้วนต้องขนส่งด้วยรถบรรทุกขนาดใหญ่ที่ใช้ดีเซล ค่าขนส่งคิดเป็น 35–40% ของต้นทุนโลจิสติกส์
ดีเซล = 35–40% ของต้นทุนขนส่ง
ช่องทางที่ 3 : ต้นทุนการผลิตวัสดุ (Manufacturing Cost)
โรงงานผลิตเหล็ก ซีเมนต์ และคอนกรีตผสมเสร็จ ล้วนใช้พลังงานสูง เมื่อต้นทุนพลังงานสูงขึ้น ราคาวัสดุก่อสร้างก็ถูกส่งผ่านมายังผู้รับเหมาทันที
เหล็กโลก +12–25% ปี 2568
02 | ข้อมูลจริง
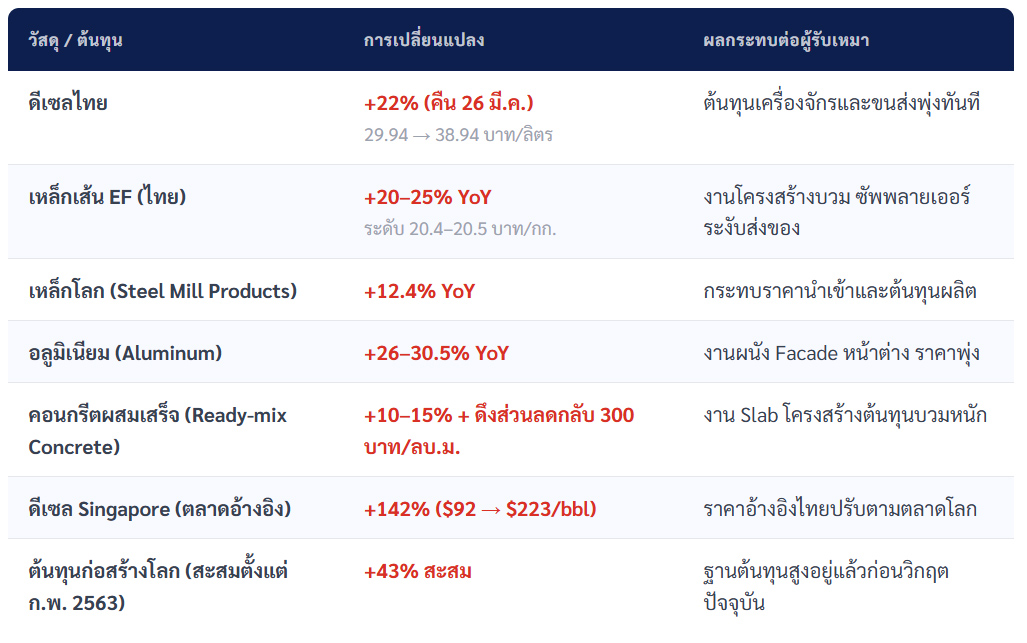
ตัวเลขที่เกิดขึ้นแล้ว: ทั้งไทยและทั่วโลก
ข้อมูลต่อไปนี้รวบรวมจาก Associated General Contractors (AGC), Gordian, Bloomberg และ Nation Thailand, Khaosod English ณ มีนาคม 2569
03 | วิเคราะห์เชิงลึก
ผลกระทบ 6 มิติต่อผู้รับเหมาไทย
มิติที่ 1: กำไรสูญหาย (Margin Erosion)
สัญญาก่อสร้างที่เซ็นไว้แล้ว ราคาวัสดุถูกล็อคไว้แต่ต้นทุนจริงขึ้นไปแล้ว ผู้รับเหมาที่ไม่มีข้อกำหนดปรับราคา (Escalation Clause) ต้องแบกรับส่วนต่างคนเดียว
มิติที่ 2: อุปทานหยุดชะงัก (Supply Disruption)
ซัพพลายเออร์บางรายหยุดส่งวัสดุเพื่อรอราคาใหม่ ปัญหาไม่ได้อยู่แค่ราคาแพงขึ้น แต่อยู่ที่ “หาของไม่ได้” ซึ่งนำไปสู่ความล่าช้า (Delay) และค่าปรับสัญญา
มิติที่ 3: ตารางงานเลื่อน (Schedule Delay)
เมื่อต้องจัดหาวัสดุใหม่ในราคาใหม่ ตารางงานเลื่อน เกิดต้นทุนแฝงจากบุคลากรและเครื่องจักรที่รอ (Standby Cost)
มิติที่ 4: เงินสดตึงตัว (Cash Flow Pressure)
ต้นทุนวัสดุขึ้นแต่รับเงินจากเจ้าของโครงการตามงวดเดิม ช่องว่างสภาพคล่อง (Cash Gap) กว้างขึ้น โดยเฉพาะโครงการขนาดใหญ่
มิติที่ 5: ความเสี่ยงจากการประมาณราคา (Bidding Risk)
ผู้รับเหมาที่กำลังเสนอราคาไม่สามารถล็อคราคาวัสดุได้ล่วงหน้า หากเสนอราคาต่ำเกินเพื่อชนะงาน อาจ “ชนะงานแล้วขาดทุน”
มิติที่ 6: ผู้รับเหมาช่วงล้ม (Sub-Contractor Cascade)
ผู้รับเหมาช่วง (Sub-Contractor) ที่ทุนน้อยจะรับแรงกระแทกไม่ได้ก่อน อาจทำให้ผู้รับเหมาหลักสูญเสียทรัพยากรกลางโครงการ
04 | การคาดการณ์
ไตรมาส 2–4 ปี 2569 จะเป็นอย่างไร?
โดยอ้างอิงจาก JLL, Gordian, Bloomberg และ Nation Thailand เราประเมินแนวโน้มดังนี้
ไตรมาส 2/2569 (เม.ย.–มิ.ย.) — ⚠️ อันตรายสูงสุด
ช่วงซึมซับแรงกระแทก (Shock Absorption Phase)
ราคาดีเซลอาจพุ่งถึง 40–45 บาท/ลิตร หากความขัดแย้งในตะวันออกกลางยืดเยื้อ ซัพพลายเออร์จะ Re-price สัญญาและยกเลิก Quote ระยะยาว ผู้รับเหมาที่ถือสัญญาราคาคงที่ (Fixed Price Contract) ที่ทำไว้ก่อนวิกฤตจะเริ่มเห็นผลขาดทุนชัดเจน
ไตรมาส 3/2569 (ก.ค.–ก.ย.) — ช่วงปรับตัว
ช่วงปรับฐาน (Market Recalibration Phase)
ตลาดเริ่ม Re-calibrate ราคาวัสดุและค่าก่อสร้าง การเจรจาสัญญาใหม่ (Contract Renegotiation) กลายเป็นบรรทัดฐาน ผู้รับเหมาที่มีระบบติดตามต้นทุนจริง (Cost Tracking) จะเริ่มได้เปรียบอย่างชัดเจน
ไตรมาส 4/2569 ขึ้นไป — ฐานใหม่
ราคาก่อสร้าง "ฐานใหม่" (New Normal)
ราคาก่อสร้างจะตั้งอยู่ที่ระดับใหม่ที่สูงกว่าเดิม 15–25% ผู้รับเหมาที่มีข้อมูล (Data) และความยืดหยุ่น (Flexibility) ในระบบบริหารจะครองส่วนแบ่งตลาดจากคู่แข่งที่ล้มหายไป
ปี 2570 เป็นต้นไป — การเปลี่ยนแปลงเชิงโครงสร้าง
การเปลี่ยนแปลงเชิงโครงสร้าง (Structural Shift)
การก่อสร้างล่วงหน้า (Prefabrication), การบริหารต้นทุนด้วยเทคโนโลยี (Technology-driven Cost Control) และการจัดซื้อดิจิทัล (Digital Procurement) จะกลายเป็นตัวชี้ขาดความสามารถทำกำไรของอุตสาหกรรม
05 | โอกาสในวิกฤต
"ควบคุมสิ่งที่ควบคุมได้" (Control the Controllable)
ในพายุวิกฤตพลังงานครั้งนี้ ความจริงที่ผู้รับเหมาต้องยอมรับคือ เราไม่สามารถสั่งให้สงครามหยุด หรือสั่งให้โรงงานลดราคาเหล็กได้ แต่สิ่งเดียวที่เราทำได้ — และต้องทำทันที — คือการ “ควบคุมสิ่งที่อยู่ภายในบ้านของเราเอง”
กำไรที่หดหายไปในวิกฤตนี้ อาจไม่ได้มาจากราคาวัสดุที่แพงขึ้นเพียงอย่างเดียว แต่เกิดจาก “รอยรั่วแฝง” ที่ซ่อนอยู่ในกระบวนการทำงานแบบเดิมๆ — รายงานที่ทำตอนสิ้นเดือน สัญญาที่ไม่มีเงื่อนไขปกป้อง การเดินทางตรวจงานที่กินน้ำมัน และการเบิกจ่ายที่ล่าช้าเพราะหลักฐานไม่ชัดเจน องค์กรที่จะพลิกวิกฤตเป็นโอกาสได้ ต้องปรับกระบวนทัศน์ (Paradigm Shift) ใน 3 มิติ ดังนี้
KEY TAKEAWAY 01
เปลี่ยนจาก "รู้ตอนสาย" สู่ "ความแน่ใจทางการเงินแบบเรียลไทม์"
(Real-time Financial Certainty)
หมดยุคของการบริหารงานแบบ “เดาราคา” หรือการรอรายงานบัญชีสรุปกำไร-ขาดทุนตอนสิ้นเดือน — ซึ่งมักแปลว่าสายเกินแก้ไปแล้ว
KEY TAKEAWAY 02
ตัดต้นทุนล่องหนด้วย "การปฏิบัติงานบนหลักฐาน"
(Evidence-based Operations)
เมื่อดีเซลแพงขึ้น 22% การส่งผู้จัดการโครงการ (Project Manager) ขับรถไปตรวจไซต์งาน 3–4 แห่งต่อสัปดาห์ คือต้นทุนมหาศาลที่ถูกเผาไหม้ไปกับท้องถนน ยังไม่นับรวมความล่าช้าในการเบิกจ่ายงวดงานเพราะหลักฐานไม่ชัดเจน
KEY TAKEAWAY 03
ปกป้องกำไรด้วยการจัดซื้อเชิงกลยุทธ์
(Strategic Procurement)
การจัดซื้อไม่ใช่แค่งานสั่งของอีกต่อไป แต่คือแนวหน้าในการปกป้องกำไรของบริษัท
06 | สิ่งที่ต้องทำทันที
รายการตรวจสอบสำหรับ "เดือนนี้"
- ทบทวนสัญญาที่กำลังดำเนินอยู่ทุกฉบับ — ระบุว่าฉบับไหนไม่มีข้อกำหนดปรับราคา (Escalation Clause) และมีความเสี่ยงทางการเงินเท่าไหร่
- อัปเดตประมาณการต้นทุนวัสดุใหม่ทั้งหมด — ราคาจากซัพพลายเออร์เมื่อ 3 เดือนก่อนไม่สามารถใช้อ้างอิงได้อีกต่อไป
- ตรวจสอบสต็อกวัสดุที่มีอยู่ โดยเฉพาะเหล็กและคอนกรีต — วัสดุในมือมีมูลค่าสูงขึ้น ควรวางแผนการใช้ให้เหมาะสม
- เปิดการพูดคุยกับเจ้าของโครงการเรื่องการปรับราคาอย่างโปร่งใส — ข้อมูลจากแหล่งอ้างอิงทางการช่วยสนับสนุนการเจรจา
- ประเมินความเสี่ยงทางการเงินของผู้รับเหมาช่วง (Sub-contractor) — ป้องกันการล้มเป็นโดมิโน (Cascade Failure) กลางโครงการ
- นำระบบบริหารโครงการดิจิทัล (Construction Software) มาใช้ติดตามต้นทุนจริง — ข้อมูลเรียลไทม์คือระบบเตือนภัยล่วงหน้า (Early Warning System) ที่ดีที่สุด
- สำรวจการก่อสร้างล่วงหน้า (Prefab) และวัสดุทดแทน (Alternative Materials) — การออกแบบต้นทุนใหม่ (Value Engineering) ไม่ใช่แค่การลดคุณภาพ
- ติดตามนโยบายด้านพลังงานของรัฐบาลอย่างใกล้ชิด — อาจมีมาตรการช่วยเหลือผู้ประกอบการ SME ในภาคก่อสร้างเพิ่มเติม
🔥 บทสรุป: "วิกฤตนี้จะคัดคนออกจากตลาด"
สัญญาณจากผู้ประกอบการในวงการก่อสร้างที่รวบรวมมา — เหล็กขึ้น 20–25%, คอนกรีตบวก 300 บาท/ลบ.ม., ซัพพลายเออร์ระงับการส่งของ — ไม่ใช่ความผิดปกติชั่วคราว แต่คือสัญญาณของการเปลี่ยนแปลงเชิงโครงสร้าง (Structural Shift) ที่ต้นทุนก่อสร้างจะไม่กลับสู่ระดับเดิมอีกแล้ว
วิกฤตนี้จะ คัดคนออกจากตลาด — ผู้รับเหมาที่ยังบริหารงานแบบ Manual และ “เดาราคา” จะถูกบีบกำไร (Margin Squeeze) จนทนไม่ไหว ขณะที่องค์กรที่มีข้อมูลจริง (Real Data) และระบบบริหารต้นทุนที่แม่นยำ จะกวาดส่วนแบ่งตลาดที่ใหญ่ขึ้นจากคู่แข่งที่ล้มหายไป
แหล่งอ้างอิง: Nation Thailand (มีนาคม 2569) · Bloomberg (มีนาคม 2569) · Fortune (ราคา Brent 26–27 มี.ค. 2569) · IEA Oil Market Report (มีนาคม 2569) · CNBC Commodities (มีนาคม 2569) · Khaosod English · Chiang Rai Times · Associated General Contractors of America (AGC) 2568–2569 · Gordian Construction Cost Webinar มกราคม 2569 · ConstructConnect กุมภาพันธ์ 2569 · JLL Construction Cost Report 2568 · U.S. Bureau of Labor Statistics Producer Price Index (PPI) · กระทรวงพาณิชย์ไทย (สนค.) · การสำรวจผู้ประกอบการรับเหมาก่อสร้างอาคารรายใหญ่ในไทย มีนาคม 2569
ติดตามบทความ Insight แบบนี้ได้ทุกเดือน
หากคุณกำลังสนใจแนวคิดเกี่ยวกับ Transformation, Workflow Design, Data-Driven Organization สมัครติดตามเนื้อหาของเราได้เลย เราส่งให้คุณถึงอีเมลเดือนละ 2 ครั้ง ไม่มีสแปม มีแต่เนื้อหาเข้มข้นที่ใช้ได้จริง
Subscribe to BUILK Contech
สมัครรับข่าวสารจาก BUILK Contech เพื่อเข้าถึงบทความเชิงลึก เทคนิคการทำงานยุคดิจิทัล
และข่าวเทคโนโลยีล่าสุดในวงการก่อสร้างที่จะช่วยให้คุณควบคุมโครงการได้แม่นยำขึ้น รวดเร็วขึ้น และแข่งขันได้มากกว่าเดิม


